 ice
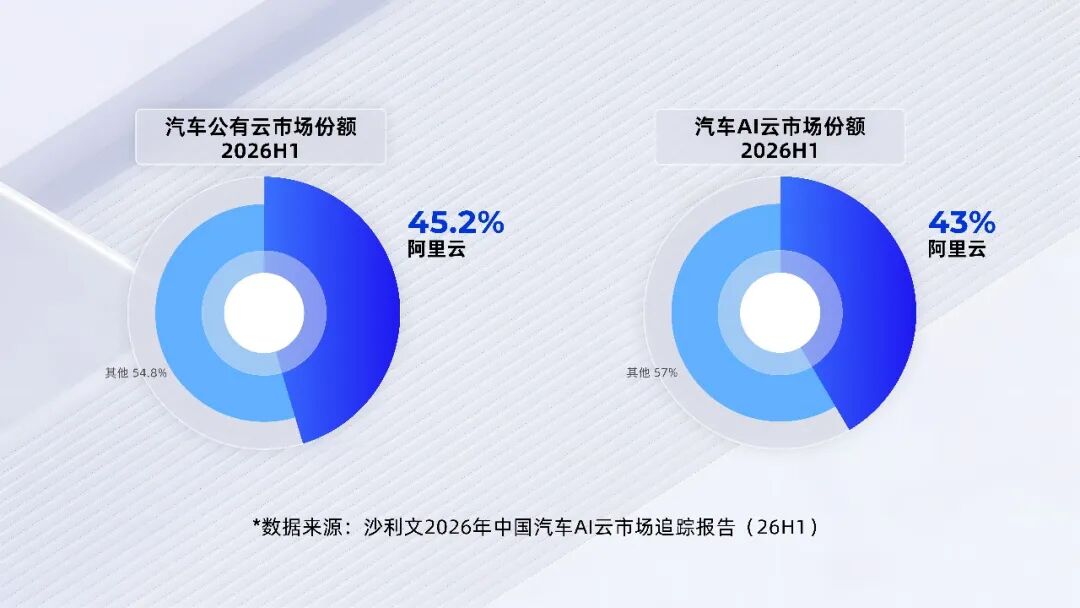
中国智能汽车产业的竞争主线正在发生位移。一方面,智能座舱从“能聊天”转向“能办事”,智能驾驶的比拼也从算法层下沉到工程层;另一方面,一条更隐蔽的线索逐渐清晰——谁能成为整个产业的算力与AI底座。据沙利文联合头豹发布的《2026年中国汽车AI云市场追踪报告(26H1)》,阿里云在中国汽车公有云市场的份额达到45.2%,并在智能驾驶、智能座舱、工业提效等六项市场及细分赛道中均位列第一。阿里云智能集团公共云事业部AI汽车行业总经理李强将其概括为“芯、云、模一体”。
座舱的变化最能说明问题。阿里云智能集团公共云事业部AI汽车行业解决方案总经理霍健在与多家车企座舱团队交流后观察到,闲聊并非用户使用座舱的核心高频场景,用户更在意系统能否在合适时机完成车控、导航和服务任务。旧的座舱系统建立在规则引擎与多模块拼接之上,每增加一个功能就要付出新的工程成本;新范式则以Harness(工程治理框架)加上大模型为核心,让模型承担意图理解、任务分解与工具调用的职责。阿里云并未涉足完整的座舱产品,而是提供云、模型等全栈AI能力以及阿里生态服务Agent。
千问座舱Agent的能力集中在两块:一是闲聊检索,来自千问C端APP的长期积累;二是阿里集团生态Agent,把淘宝闪购、高德、飞猪等服务封装为统一的Agent接口,车企接入一次即可调用。以行驶途中点外卖为例,指令背后涉及位置判断、到达时间计算、餐厅筛选、下单支付与配送协调,过去需要分别对接多个服务商的接口,如今通过一次A2A调用即可完成全链路。与此同时,已有不少车企基于开源的千问系列模型自研座舱产品体系,按任务在云端与车端部署不同规模和模态的模型。
智能驾驶的战场则更早转移到幕后。从2020年到2025年,中国自动驾驶经历了规则驱动模块、数据驱动模块化、两段式端到端、一段式端到端、VLA等多轮路线切换。进入2026年,主线逐渐收敛为端到端原生多模态大模型、视觉模型与强化学习的组合,核心是把LLM领域验证过的Scaling Law带入自动驾驶。数据产线的效率、训练集群的稳定性、模型迭代的周期,这些工程层面的指标,正在决定胜负。