 cherry
2026年的风险投资市场出现明显分流。Crunchbase数据显示,今年上半年全球初创企业融资额约5100亿美元,已超过去年全年;仅第一季度,约80%的风险投资流向AI公司。OpenAI单轮融资1220亿美元、估值达8520亿美元,Anthropic以9650亿美元估值反超。热度之下分化同样明显:头部模型公司融资依旧强劲,不少垂直应用则是有用户、难见利润。
华映资本创始管理合伙人季薇把AI投资分为基础层、模型层与应用层。基础层涵盖GPU、高速光互联、先进封装、存储体系、供电热管理,以及推理调度、异构算力适配、数据治理与安全等环节。对于算力投入是否过度,她认为这更多是节奏问题:基础设施投入与收入形成之间存在周期错配,2000年前后海底光缆与交换机就先于互联网公司盈利而繁荣。
她多次提到“数据飞轮”:数据以什么成本获取、以什么形态进入模型,能否在短期内形成正反馈并反哺模型能力。编程之所以成为目前收入规模最大的AI应用,正因代码对错一目了然、反馈强;视频生成需求真实,反馈却难以标准化。市场的验证也不慢:Cursor年化收入一年内从突破10亿美元增至约26亿美元,GitHub Copilot付费用户超过470万。
具身智能仍处早期
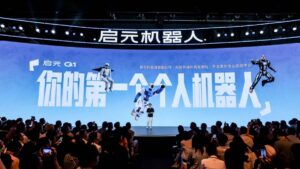
具身智能被视为最活跃也最“早期”的方向。季薇的保守预期是5到10年,并强调它不等于人形机器人,海底仿生形态、低空自主飞行器、太空柔性机器人都在其列。香港投资推广署署理初创企业总裁吕缙勇认为,这是“模型+硬件+数据+场景反馈”的系统工程,各环节尚未真正咬合,眼下落地较多的是巡逻、巡检等相对受限的场景。摩根士丹利预计中国人形机器人市场今年约20亿美元,2030年或达150亿美元。对香港来说,AI与智能制造、AI for Science、绿色能源管理,以及金融、医疗、物流等高价值企业级应用,是未来3至5年较有潜力的方向。