 Eileen
10月28日,宇树发布2026年三季报。前三季度营收18.17亿元,同比增长55.71%;扣非净利润3.49亿元,同比下降18.78%。其中第三季度营收6.65亿元,同比增长69.93%,扣非净利润1.05亿元,同比下滑17.42%。单季研发投入1.27亿元,同比增长249.58%,研发费率升至19.10%。收入在涨,利润在降,多出来的钱主要投向了研发。
10月22日的首场生态合作伙伴大会上,创始人王兴兴谈到物理AI的进展与限制。他认为,随着GPT-6发布,物理AI已经出现被击穿的苗头,时间可能在最近一到三年;但模型输入输出与真实物理世界尚未对齐,换一个物体、换一套环境,任务成功率就会立刻下降。这一判断也解释了公司为何要在硬件之外补“大脑”的课。
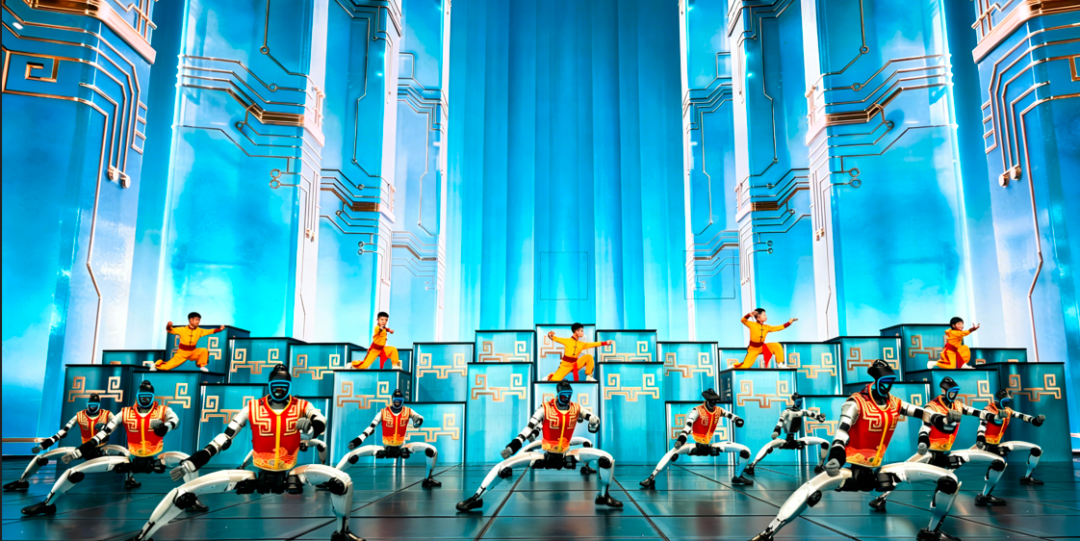
市场的定价与财务表现之间存在落差。公司在异动公告中披露,滚动市盈率465.22倍,而通用设备制造业均值只有38.54倍,并提示存在估值回归风险。在硬件层面,宇树的能力已有公开验证:2025年首届世界机器人运动会上,H1拿下1500米等三项金牌,G1获障碍赛第一,合计11枚奖牌,H1峰值速度10米/秒。但当赛项转向真实场景作业,第二届运动会上智元登顶、宇树位列第三;2026年亦庄半马,H1在终点前失控摔倒。
研发投入的对比同样被关注。2026年上半年,优必选、越疆、云深处、乐聚的研发费率在23.9%至32.1%之间,宇树三季报为14.47%。同时,人形产品收入超过七成来自科研教育。当前具身大模型的技术路线并未收敛,VLA、世界模型、类脑架构等并行推进,行业评测标准也未统一,这让“补脑”成为一项难以靠单点投入速成的工程。