 Eileen
乘联会数据显示,今年10月全国乘用车零售169.3万辆,同比下降25%,当月各周日均零售同比跌幅均在20%以上。往年的“金九银十”,在今年显得安静。
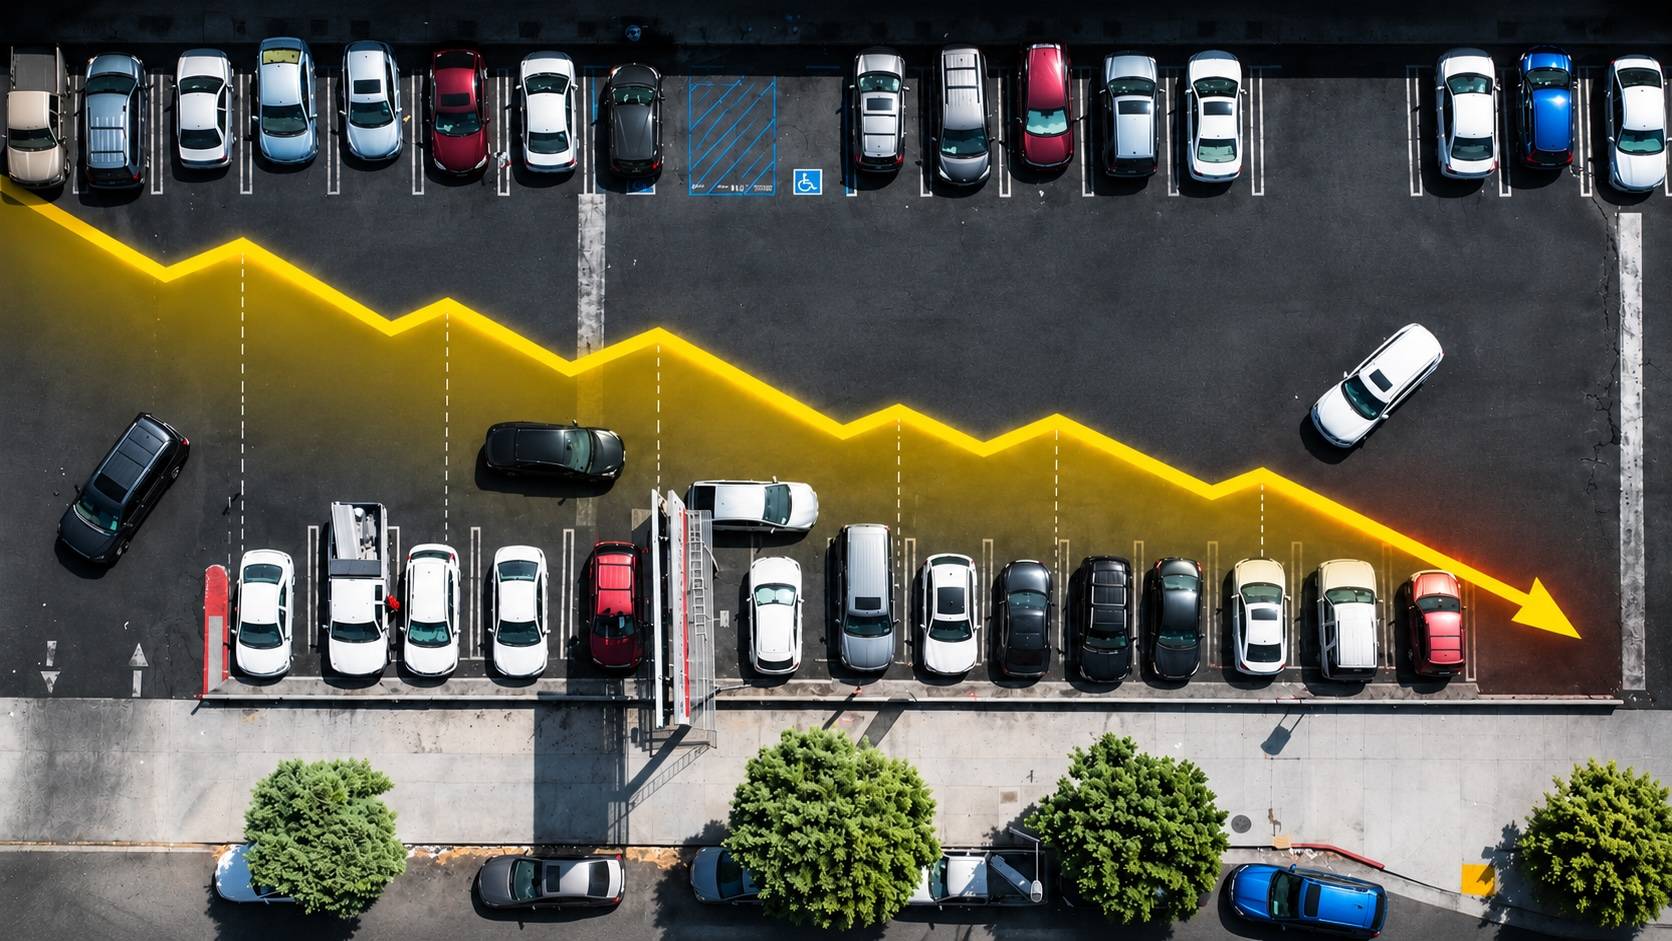
冷清并非突然出现。前两年由超长期国债支持的报废更新,加上各省市密集推出的置换补贴,已把部分购车需求提前释放;补贴效果放缓后,市场进入政策平稳期。价格体系也在变化:2023年春季特斯拉带头降价,东风系跟进政企联合补贴;2024年初比亚迪提出“电比油低”,主流混动轿车价格下探到七万至十万元区间,行业平均利润率一度回落至4.5%左右。促销月月都有,消费者不必再等旺季。
压力最先落在渠道。新车进销价格倒挂已从豪华品牌蔓延到大部分主流品牌。中国汽车流通协会数据显示,上半年全国超半数汽车经销商亏损,新车销售毛利普遍转负。一位华东地区4S店销售主管对《第一财经》表示,客户全款买现车反而让销售人员为难,每卖一辆裸车要承担两万多元亏损;门店只能尽量引导客户办理五年分期,在银行10%以上的“高息高返”政策下,一笔十余万元车贷能带来上万元佣金,再加上保险返点和服务费,才勉强补上差价。
生产端也有动静。据量子位ROBO报道,沈阳华晨宝马工厂传出人员优化消息,涉及约1800人,约占华晨宝马总员工的10%;流出的赔偿方案为N+5,被裁员工最长可领两年失业金。
行业整体盈利同样在收窄。乘联会数据显示,前9个月汽车行业收入增长2.6%,成本增长3.8%,利润同比下降23%,销售利润率3.3%,低于规模以上工业企业5.68%的平均水平;9月单月利润同比下降68%,利润率降至1.4%,为近4年低位。