 Eileen
Omdia最新研究显示,2026年全球智能手机出货量预计同比下降12%,降至10.97亿部。报告认为,入门级设备需求疲软,加上新兴市场购买力受限,是拖累出货量的主要原因。出货量收缩的同时,行业营收规模却继续增长,全年市场总价值预计同比上涨12%,达到6516亿美元。
营收与出货量走势相反,背后是产品结构和成本的变化。受高端机型占比提升和硬件成本上涨双重推动,全球手机平均售价预计上涨27%,达到594美元。成本压力主要来自存储,DRAM合约价已连续多个季度上涨,在旗舰机中超过SoC,成为成本最高的元器件。
价格段结构明显分化
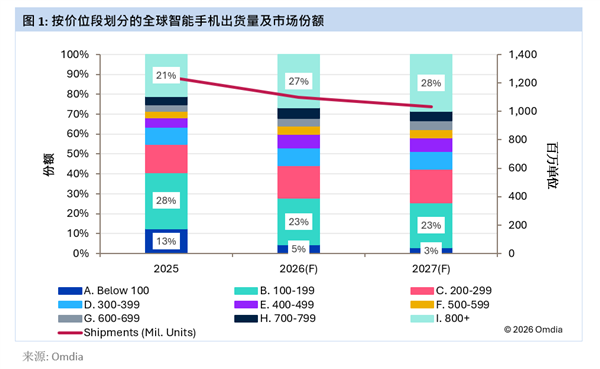
Omdia对2025至2027年的判断是,市场价格结构将出现较大调整。200美元以下低端机型的出货占比将从40.6%降至25.6%,其中100美元以下超低端机型从12.6%跌至3.0%,接近退出主流市场。800美元以上高端机型则从21.1%升至28.4%,到2027年,高端机型占比将首次超过全部低端机型的总和。200至699美元的中端市场相对稳定,长期维持在四成左右,成为行业基本盘。
报告把这一轮变化归结为五个方面:换机周期持续拉长,厂商提供长效系统更新、设备性能相对过剩,用户换新的刚性需求下降;二手和翻新手机市场快速扩容,官方换新与租赁服务普及,分流了新机需求;零部件成本上涨削弱新兴市场消费能力,低价机型空间被压缩;手机厂商调整策略,不再单纯追求出货规模,转向利润更高的高端产品组合;行业技术趋于成熟,中端机型在影像、屏幕、性能上普遍升级,与高端产品的体验差距不断缩小。
在这些因素共同作用下,全球智能手机市场的经营逻辑正在改变,从依靠低价冲量,转向以高端产品和价值为核心的阶段。