 cherry
10月30日,英特尔股价下跌28.58%,盘中跌幅一度超过30%。据道琼斯市场数据,这是英特尔有记录以来第二大单日跌幅,仅次于1974年7月5日的29.9%。
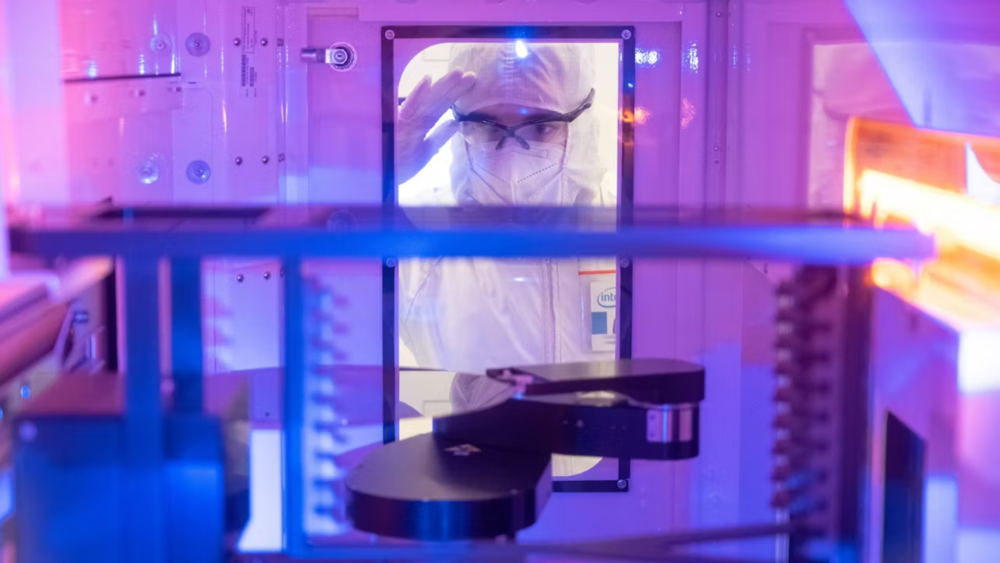
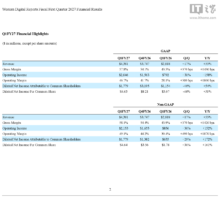
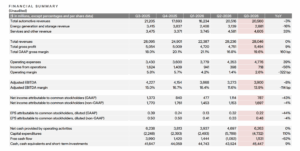
单看第三季度业绩,这份财报并不算差。营收165.13亿美元,同比增长20.9%;经营利润25.22亿美元,去年同期为6.83亿美元;数据中心和人工智能事业部营收同比增长78%。但过去一年英特尔股价上涨了123%,市场已经把改革成功的预期计入价格,这样的成绩不足以支撑原有估值。
引发抛售的是公司给出的指引。首席财务官戴夫·辛斯纳预计第四季度表现比华尔街预期低约18亿美元,同时表示在资本开支大幅增加的情况下,公司2027年无法实现正自由现金流。Intel 3扩产、18A量产爬坡、14A前期投入都集中在2027年,公司还承诺同年去杠杆;对设备供应商的采购订单环比已增长近40%。
当天整个半导体板块同样承压。费城半导体指数下跌7.20%,30只成份股中29只下跌,AMD跌10.88%,高通跌11.12%,英伟达跌4.22%。但英特尔的跌幅明显高于板块,板块因素大约只占三分之一,其余来自公司自身的指引。
经营层面的改善确实存在。陈立武自2025年3月出任CEO以来推动裁员、收缩产品线,第三季度研发加营销管理费用占营收27.4%,低于去年同期的31.9%。但市场目前更在意现金流,这也是股价承压的直接原因。