 miranda
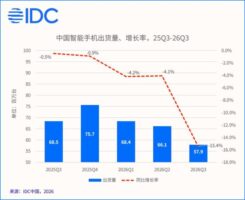
Counterpoint Research 的市场监测报告显示,2026 年第三季度欧洲智能手机出货量同比下降 18%,为超过 13 年来最低的季度总量。
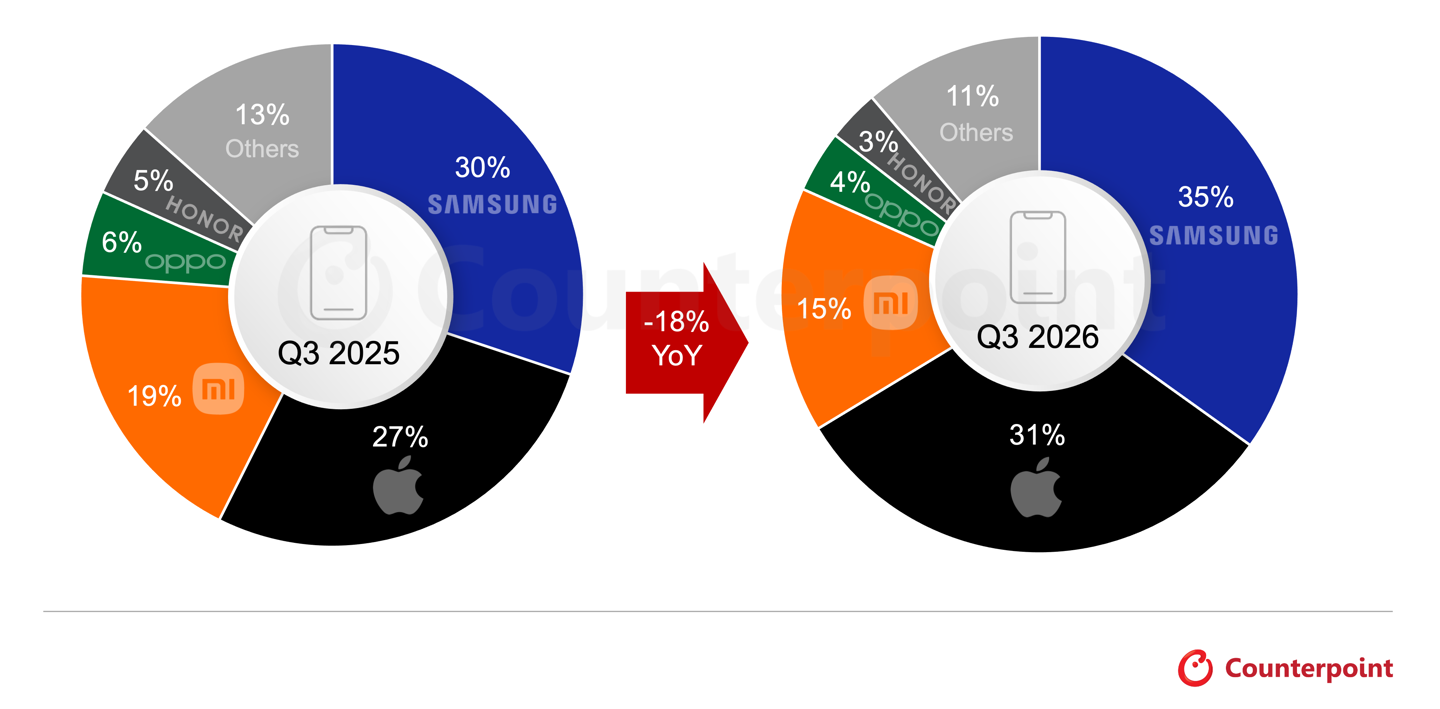
报告认为,上游零部件成本上涨推高了终端售价,厂商同时收紧促销力度,加上宏观经济环境疲软抑制消费者需求,共同造成本季度明显下滑。Counterpoint 副总监 Jan Stryjak 表示,尽管当季有多款新品上市,整体经营环境依然严峻。
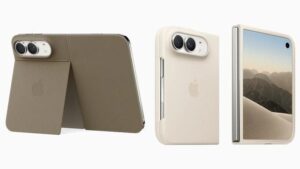
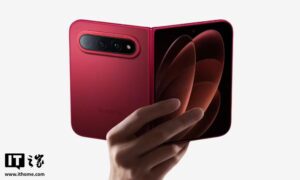
三星在西欧推出折叠屏机型 Galaxy Z Fold8,被称为“护照级尺寸”,成为该地区销量最快的折叠屏产品,但未能抵消 Galaxy A 系列等中低端产品线的疲软。苹果首款折叠屏 iPhone Duo 直到 10 月才正式开售,基础款新机要到 2027 年第一季度发布。受新品上市时间空档影响,苹果在欧洲的出货量出现自 2024 年第一季度以来的首次同比下滑。
中国品牌受到的冲击最大,多家厂商正在调整区域市场策略,并把保障经营利润率放在首位。由于此前较依赖欧洲持续萎缩的入门级市场,部分品牌开始转向影像爱好者、游戏玩家等细分人群,或将资源集中在少数高价值市场,不再延续此前覆盖多个区域的扩张方式。Stryjak 补充说,第四季度是传统旺季,但零部件价格预计要到明年年中才会趋于稳定,圣诞销售季仍将面临较大压力。